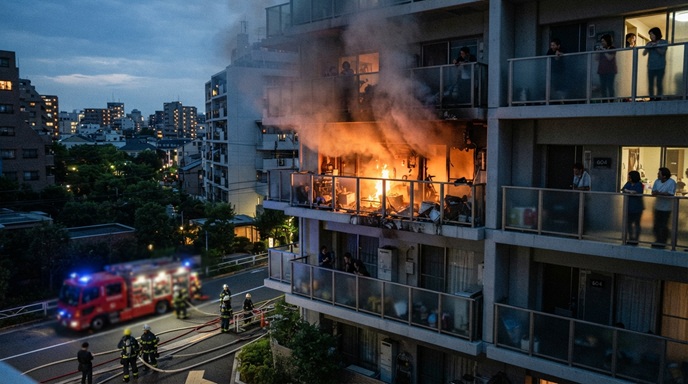
「うちのマンション、全体で火災保険に入っていたよね?」「だったら、もし隣の部屋から火が出たり事故があったりしても大丈夫なのかな?」そんな疑問を感じたことはありませんか?
実は「マンション管理組合の保険があるから大丈夫!」と思い込んでいると、いざという時に「えっ、補償されないの!?」と青ざめてしまう落とし穴があります。そこでニュースでも時々目にする「もらい火」や「ガス爆発事故」を例に、マンションの火災保険の仕組みと、私たちが個人で備えておくべきポイントをまとめました。
もらい火の損害、火元からは払ってもらえない!?
ちょっと意外かもしれませんが、もしお隣のお部屋から火が出て、自分の部屋や大切な家具が被害を受けてしまったら……当然、火元の住民に弁償してほしいと思いますよね。ですが、日本の「失火責任法」という法律では、火元に重大な落ち度(重過失)がない限り、隣人に損害賠償を請求できないことになっています。
被害を受けた側なのに自腹になる。ということ。「もらい火の損害は、自分の火災保険で直す・買い替える」のが鉄則になっています。
ニュースで見た「ガス爆発」は普通の火事とどう違う?
ここで、1つの疑問が浮かびます。「数年前にニュースで見た、マンションの住人が起こしたガス爆発事故。マンションの一部が壊れるほどの大きな被害だったそうですが、そういう場合にはどうなるのでしょうか。答えは実は、「普通の火事」と「ガス爆発」では、法律上の扱いがまったく違います。
- 通常の火災: 失火責任法が適用され、火元に賠償責任は発生しない。
- ガス爆発・破裂: 失火責任法の対象外! 爆発を起こした人に損害賠償責任が発生する。
「それではガス爆発なら相手が弁償してくれるんだ!」と思いがちですが……実はここにも大きなリスクが潜んでいます。
「相手に責任がある」=「お金が支払われる」とは限らない!
マンションの躯体(骨組み)まで壊れるほどの爆発事故になると、損害額は数千万円〜数億円規模になることもあります。もし火元の住人が十分な保険に入っていなかったり、賠償金を用意できる資産がなかったりしたら、支払いは滞るに違いありません。
法律上は相手に責任があっても、「現実問題として、十分な弁償をしてもらえない」という事態が起こってしまいます。だからこそ、自分の保険でしっかり守っておくことが大切になります。
マンション全体の火災保険で「守れる場所」「守れない場所」
「でも、うちはマンション全体の火災保険に入っているはず。そこから出ないの?」と思うかもしれません。しかし大事なポイントなのですが、実はマンション管理組合が加入している保険は、補償される範囲が限られています。
| 区分 | 主な対象 | マンション全体の保険で守られる? |
| 共用部分 | エントランス、エレベーター、廊下、外壁など | 〇 カバーされる |
| 専有部分 | 部屋の内装、壁紙、システムキッチンなど | 契約による(共用のみの場合も) |
| 家財 | 家具、家電、衣類、大切な思い出の品など | × 絶対にカバーされない! |
どれだけ手厚い管理組合の保険に入っていても、あなたのお部屋の中にある「家具」や「家電」などの家財道具は、一切補償されないのです。
もし管理組合の保険が「共用部分のみ」だった場合、お部屋の内装(専有部分)の修理費すら出ないことになってしまいます。
新しい保険証券が届いたら!チェックしたい3つのポイント
もうすぐご自宅に新しい火災保険の加入者証(証券)が届くという方は、ぜひ次の3つのポイントを確かめてみてくださいね。
- 「家財」の補償が入っているか?万が一の時、家具や家電を買い直せる十分な金額が設定されているか確認してみてください。
- 「再調達価額(新価)」になっているか?年数が経った中古の価値(時価)ではなく、「今新しく買い直すのに必要な金額」が支払われる設定になっているかが重要です。
- 特約の重なりがないか?「個人賠償責任特約(他人にケガをさせたり物を壊した時の補償)」が、自動車保険やクレジットカードの保険と二重になっていないか確認してみてください。
まとめ:自分の暮らしは、自分の保険で守ろう
マンション住まいの場合には「建物全体の保険があるから」とつい安心しがちかもしれません。ですが、もらい火でも、ガス爆発でも、最終的に我が家と生活を守ってくれるのは「自分自身で入っている火災保険」です。
保険証券が手元に届いたら、もしくは今現在の保障内容を、ぜひご家族で一緒にチェックしておくと安心かと思います。